Controlar y decidirLección 13 de 17 9 min
Teórico vs real: dónde se va el inventario
Las recetas dicen cuánto se debió gastar. El conteo físico dice cuánto se gastó de verdad. La diferencia es la información más valiosa que puede tener un restaurante: muestra el desperdicio, las porciones generosas y el robo.
¿Qué es?
- Teórico: lo que sacaron del inventario las ventas, los platos y las producciones, según las recetas.
- Real: lo que de verdad falta en la bodega, según el conteo físico aprobado.
- Diferencia: el ajuste que generó el conteo. Como el kardex ya descontó lo teórico, si el conteo encontró menos de lo esperado, eso es exactamente lo que se gastó de más sobre las recetas.
- Variación: la diferencia como porcentaje de lo teórico.
¿Por qué es importante?
Un food cost teórico de 29 % puede ser un food cost real de 33 % si el bartender sirve tres onzas en lugar de dos, si la hierbabuena se pudre o si desaparecen botellas. Sin esta comparación, esa plata se pierde sin que nadie lo note.
Cómo se hace en el sistema
- Cuente. En Inventario › Conteo físico haga un conteo de los insumos que quiere controlar (no hace falta contar todo: el bar y las carnes, por ejemplo) y apruébelo. El curso Aprende inventario explica el conteo paso a paso.
- Entre a Recetas › Control, elija las fechas Desde y Hasta (que incluyan el conteo) y la sede, y pulse Consultar.
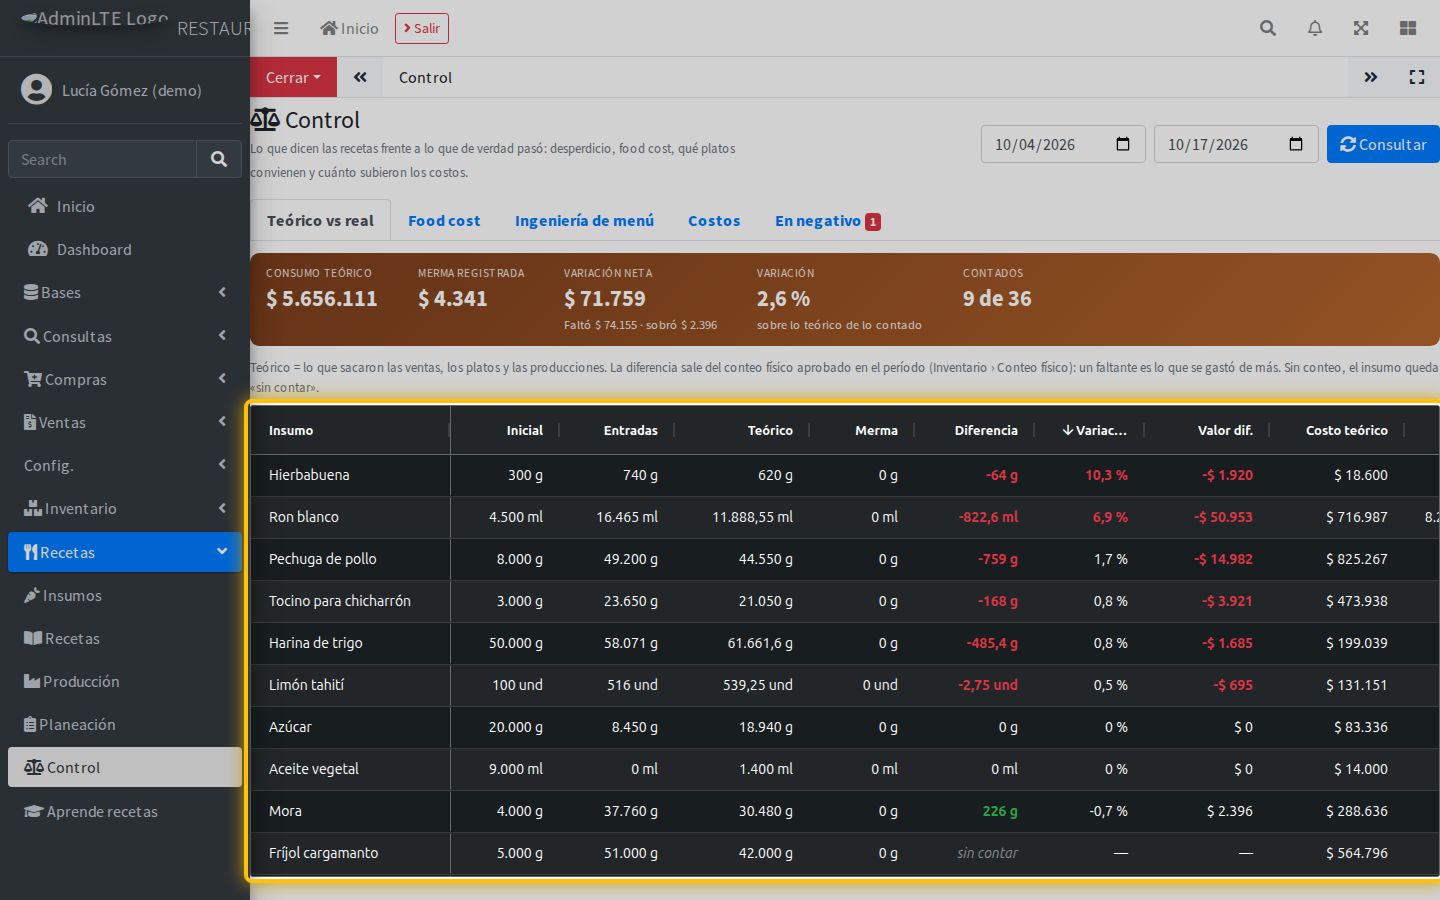
- En la pestaña Teórico vs real, por cada insumo: Inicial, Entradas, Teórico, Merma, Diferencia, Variación, Valor dif., Costo teórico y Final.
- Ordene por Variación (de mayor a menor) para ver qué se gasta más de la cuenta, o por Valor dif. para ver dónde se pierde más plata.
Ejemplo: la quincena del bar
Después de dos semanas, Lucía cuenta el bar y la cocina. El control muestra:
| Insumo | Teórico | Diferencia | Variación |
|---|---|---|---|
| Hierbabuena | 620 g | −64 g | 10,3 % |
| Ron blanco | 11.889 ml | −823 ml | 6,9 % |
| Pechuga de pollo | 44.550 g | −759 g | 1,7 % |
| Azúcar | 18.940 g | 0 g | 0,0 % |
La hierbabuena se pierde porque se compra de más y se marchita: decide pedir atados más pequeños, dos veces por semana. El ron es otra cosa: 823 ml son más de una botella, unos $ 51.000. Pone un medidor (jigger) en la barra y vuelve a contar en una semana. La pechuga, con 1,7 %, está dentro de lo normal.
Insumos en negativo
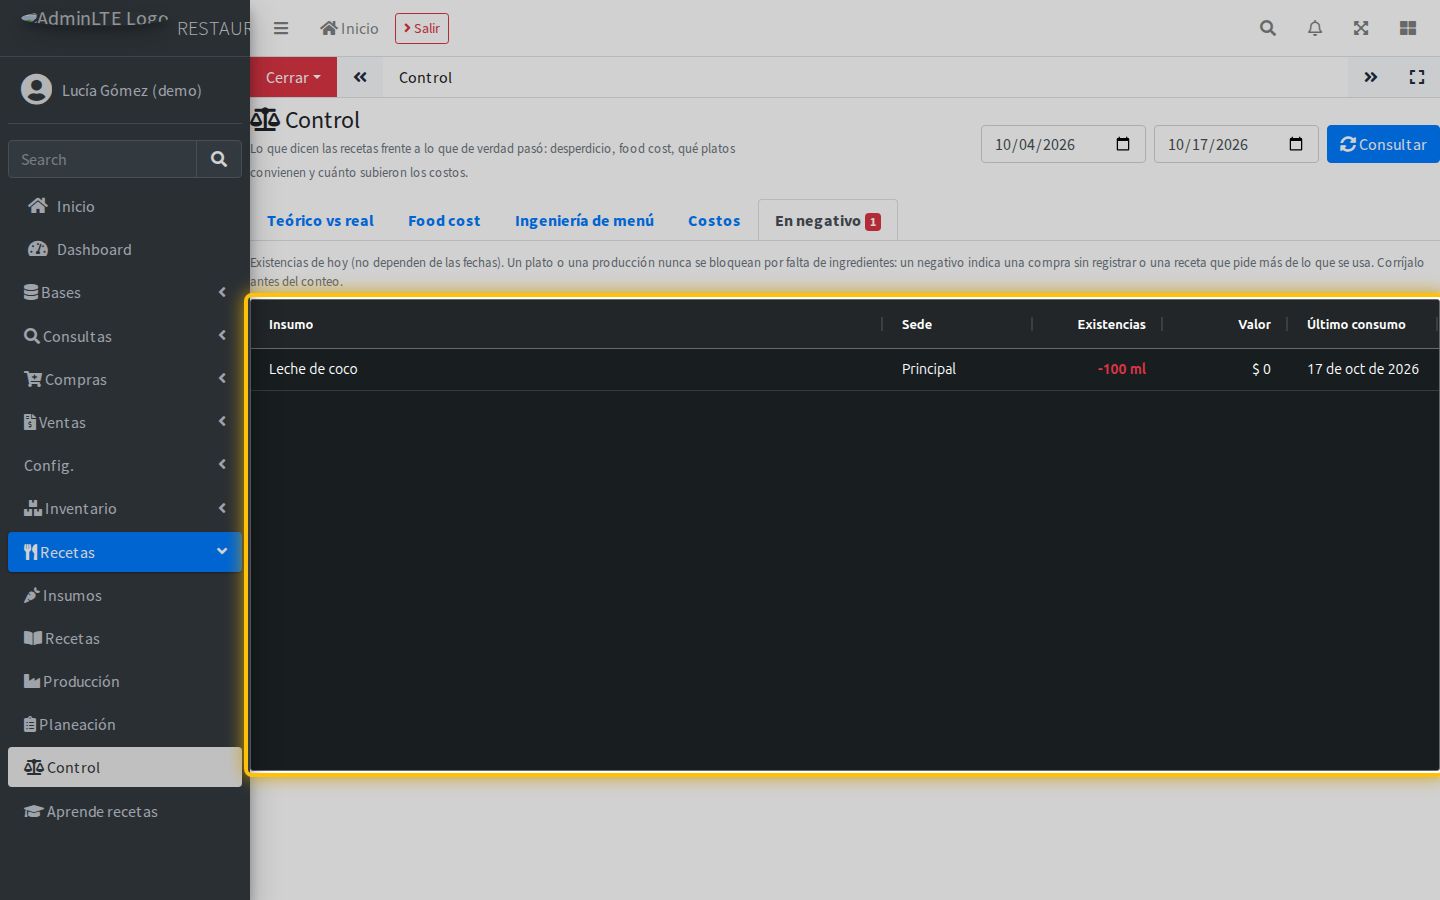
La pestaña En negativo lista los insumos con existencias por debajo de cero hoy (no depende de las fechas). Un negativo es casi siempre una compra sin registrar o una receta que pide más de lo que se usa. Corríjalo antes del conteo físico: si no, el conteo atribuye a «diferencia» algo que era una compra olvidada.
¿Qué variación es normal?
| Variación | Lectura |
|---|---|
| Menos de 2 % | Muy bien: las recetas reflejan la cocina. |
| 2 % a 5 % | Normal en una cocina con producto fresco. Vigile la tendencia. |
| Más de 5 % | Hay que investigar: porciones, almacenamiento, recetas desactualizadas o robo. |
Errores comunes
- Contar sin aprobar el conteo. Mientras no se apruebe, no hay ajuste y el control no lo ve.
- Contar una vez al año. Para un bar, cada semana o cada quincena; para la cocina, al menos cada mes.
- Corregir la diferencia cambiando la receta sin averiguar. Si el bartender sirve de más, la receta está bien: lo que hay que cambiar es la porción.
Resumen
- Teórico = lo que dicen las recetas; real = lo que dice el conteo; la diferencia es lo gastado de más.
- Sin conteo en el período, el insumo queda «sin contar».
- Corrija los negativos antes de contar.